定錨產業筆記

Galaxy S20上市,全面支援5G

2020-02-13

昨日三星(Samsung)發表2020年度新款旗艦機Galaxy S20系列,定錨為大家整理三款旗艦機的規格(詳見【表一】)。

【表一】Galaxy S20系列規格整理
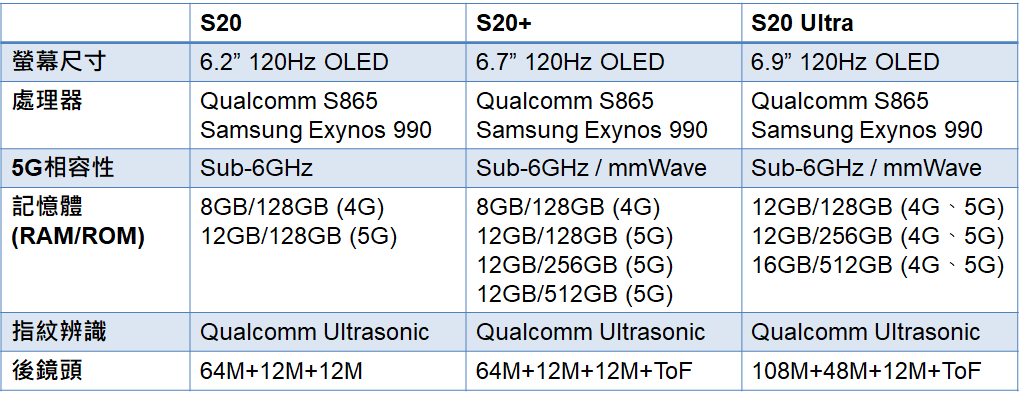
螢幕規格,全面導入OLED面板,並採用120Hz高刷新率,雖然Galaxy S20系列沒有採用台系業者的顯示驅動IC,但也驗證我們在「TDDI跌價壓力重?高刷新率產品為關鍵」的觀點,2020年手機螢幕規格提升的重點在於高刷新率,聯詠推出的120Hz TDDI,勢必會較敦泰推出的90Hz TDDI,在中高階手機擁有更好的機會。

處理器規格,不意外,再度採用高通(Qualcomm) Snapdragon 865、Samsung Exynos 990雙軌並行的策略。值得留意的是,這兩款晶片都是AP、Modom獨立的設計型態,而非整合AP、Modem的SoC型態。有別於聯發科天璣1000採用AP、Modom整合的SoC型態,這兩款晶片都需要外掛一顆獨立的Modom晶片,分別是Snapdragon X55、Exynox Modem 5123。

定錨推測,採用獨立晶片型態的主因,可能是在手機支援Sub-6GHz或毫米波的選擇上,有更彈性的空間。而聯發科天璣1000,是一款僅支援Sub-6GHz的晶片,沒有支援毫米波的問題,所以設計成SoC型態,可以縮小晶片尺寸,並達到更好的效能表現。

記憶體規格,RAM容量從Galaxy S10系列配置的6~8GB,在Galaxy S20 5G版本全面升級至12~16GB,但ROM容量維持相同規格,符合我們在「Micron看旺2020年記憶體產業」提出的觀點 ── 5G手機配置的記憶體容量提升,將帶動Mobile DRAM需求強勁成長。目前我們仍看好記憶體在2020上半年持續漲價,但相關族群近期股價漲幅較大,要再找低基期個股切入的難度可能比較高。

後鏡頭規格,不僅畫素持續升級,在高階版本也開始支援ToF感測,每套模組成本約25美元,台系供應鏈包括砷化鎵磊晶片供應商全新,以及晶圓代工廠穩懋、宏捷科,都有機會接到訂單。

指紋辨識,出乎意料地,全面採用超聲波指紋辨識(Ultrasonic FoD),而非最低配版改採神盾超薄型光學指紋辨識(Ultar-slim Optical FoD),原因有可能是因為超聲波指紋辨識的成本結構與超薄型光學指紋辨識價差不大,或是神盾的方案讓Samsung不夠滿意,這將使我們原本預估的指紋辨識產業結構發生重大改變。

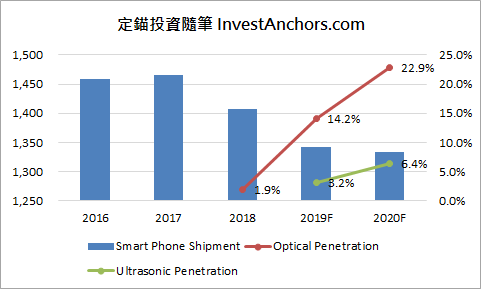
首先,我們對於2020年超薄型光學指紋辨識的滲透率預測,將大幅下修(詳見【圖一】),出貨量從8,000~9,000萬顆,下修至6,000~7,000萬顆,主要以匯頂的方案搭載於陸系旗艦機上。

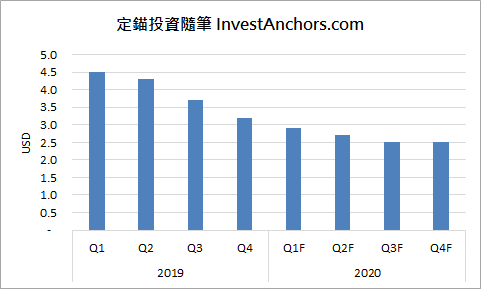
其次,我們認為2020年基本型光學指紋辨識晶片的價格,將面臨更大的壓力,因聯詠已宣布將在2020Q2量產;而神盾在超薄型光學指紋辨識訂單受挫,2020年產品結構仍以基本型光學指紋辨識為主,但平均銷售單價將大幅下滑(詳見【圖二】),衝擊營收、毛利率表現,尤其在基期較高的下半年會更明顯。

【圖一】2020年指紋辨識市場結構
【圖二】一般型光學指紋辨識晶片平均銷售單價
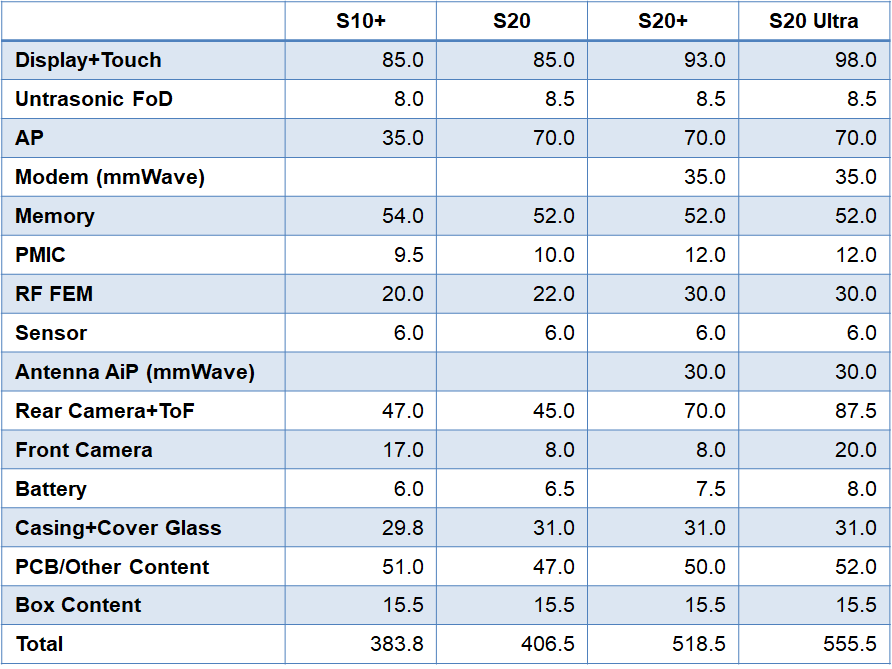
機殼及機構件,原先市場認為5G手機在支援毫米波的情況下,機殼及機構件設計趨於複雜,將帶動單價提升,但比對Galaxy S10+及Galaxy S20系列,機殼單價僅小幅提升5~10%,顯示這項觀點可能有誤。

毫米波AiP天線模組,每支手機包含三組,單價約10美元,應是採用Qualcomm的解決方案,交由日月光/環旭代工,除韓系PCB業者外,景碩也可望切入高層數BT載板供應鏈。

【表二】Galaxy S20系列BOM Cost
你可能也會喜歡

朋程取得杰力私募普通股1.5萬張

朋程於2023年1月11日公告,將斥資14.92億元,以每股99.45元,認購杰力私募普通股1.5萬張,持股比例達29.49%,超越華碩,成為最大股東。 朋程目前主力產品為燃油車發電機整流二極體(STD),近年因燃油車碳排法規漸趨嚴格,公司也開發出能源轉換效率更好的高效能二極體(LLD)、超高效能二極體(ULLD),目前STD全球市佔率約60%,LLD、ULLD全球市佔率約70~80%,預估2022年STD、LLD、ULLD出貨量分別達2.1~2.2億顆、6,500萬顆、150萬顆,2023年出貨量將分別達1.9~2.0億顆、7,500萬顆、380萬顆。 【圖一】朋程產品別營收結構 然而,近年全球電動車市場蓬勃發展,持續侵蝕燃油車市場,朋程也積極投入研發,推出48V MOSFET模組、IGBT模組、碳化矽功率模組產品,切入電動車市場。 1. 48V MOSFET模組:應用於電動車啟停系統,但2022年出貨量僅約8萬套,營收佔比約5~6%(詳見【圖一】。此外,公司尚未推出具競爭力的MOSFET晶片,只能採用外購晶片,再自行封裝成模組,導致成本結構不佳,毛利率低於公司平均值。 2. IGBT模組:IGBT於2021年9月首次送樣客戶端進行認證,原訂目標2022年底至少一家客戶導入量產,但進度一再遞延,目前生產線已完備,等待客戶進行驗證,預計2023下半年將少量出貨,初期採用外購晶片,且尚未達到規模經濟效益,毛利率將低於公司平均值。 3. 碳化矽功率模組:主要替日系客戶代工,用於工控領域,目前僅少量出貨,預計下一代改款後才會逐步放量。此外,公司也積極爭取碳化矽功率模組切入車用充電樁,預計2023Q2送樣客戶端進行認證,尚未有明確出貨時程,將積極與客戶洽談2025年以後主流規格的產品。 綜合以上資訊,朋程目前切入電動車市場最大的難題,在於過去只有二極體元件的經驗,對於電動車市場採用的MOSFET、IGBT,公司並沒有足夠的技術能力,只能採用外購晶片,導致毛利率不佳。 杰力則是專業MOSFET設計公司,主力產品為消費性MOSFET,用於NB、Motherboard、Server......等領域,近期積極開發40~200V低壓車用MOSFET,目前已推出產品,期盼能取得車廠認證,切入供應鏈。然而,車廠認證往往需要很長一段時間,尤其是完全沒有出貨實績的廠商,就算取得認證,初期也只會分配到極少量的訂單。 未來雙方合作後,可望提升朋程在MOSFET產品的競爭力,加快導入自製晶片的時程,而杰力也可透過朋程與車廠長期經營的關係,縮短認證期,切入車用供應鏈。

(詳全文)

2023-01-12

Qualcomm 7nm究竟花落誰家?

報載Qualcomm雖有意將7nm轉單台積電,但7nm光罩遲未定案,腳步有放緩跡象,意味著7nm訂單有可能出現了變數 (新聞連結)。 Qualcomm近年幾代高階晶片,包括Snapdragon 820、835、845,分別採用Samsung 14nm FinFET LPP (Low-Power Plus)、10nm FinFET LPE (Low-Power Early)、10nm FinFET LPP製程,但先前傳出,因台積電7nm製程大幅領先Samsung,Qualcomm有意將下一代新產品Snapdragon 855轉向台積電投片。 但去年底,Qualcomm表示台積電與Samsung都是非常好的合作夥伴,但2018年會採用哪家的製程,必須考慮技術節點、效能、產能和成本……等因素,目前言之過早。這段話給外界留下了不少想像空間。 而台積電在上週舉行2017Q4法說會,指出2018年行動運算晶片出貨量將下滑,但因半導體價值提升,故營收相較去年持平。法人認為,Apple早已確定將2018年A12晶片下單台積電,若台積電有爭取到Qualcomm訂單,則行動運算晶片營收不可能只有持平,推測Qualcomm 7nm可能出現變數。 定錨研究團隊認為,投資人可以從三個面向,去思考這件事情: 1. Smart Phone旗艦機晶片訂單版圖 Samsung能爭取到Qualcomm訂單,除了提供非常優惠的報價以外,或許也拿Galaxy S、Note系列旗艦機AP訂單作為交換籌碼。若Qualcomm 7nm轉單台積電,則Samsung Galaxy S、Note系列旗艦機,有可能捨棄Qualcomm晶片,改用自家Exynos晶片。 而放眼全球Smart Phone品牌,Apple向來採用自製AP晶片,且近期與Qualcomm關係緊張,有意將BP晶片轉單Intel;華為旗艦機也是採用旗下子公司海思設計的Kirin系列晶片;Samsung在Galaxy S、Note系列旗艦機,則是一半採用自家Exynos晶片、一半採用Qualcomm晶片;真正穩固且訂單量大的客戶,只有Oppo、Vivo、小米,這也是Qualcomm要和Oppo、Vivo、小米簽訂採購合作意向書的主要原因。 因此,Qualcomm 7nm花落誰家,恐怕也要考量Smart Phone旗艦機的訂單版圖,以及與Samsung之間的利益交換。 2. Samsung量產時程與良率 目前預期Samsung將在2018Q3量產7nm FinFET,落後台積電約一季,且Samsung會在量產初期就直接導入EUV機台,與台積電先以多重曝光製程,2019年再導入EUV的技術藍圖不同。 然而,有別於過去曝光製程採用透鏡折射的方式,EUV因波長較短,必須採用面鏡反射來進行設計,難度大幅提升。台積電不在量產初期導入EUV,必然考量過採用多重曝光與EUV之間良率的差異性,且台積電在2017Q4法說會指出,7nm量產將對毛利率造成2~3%負面影響,意味著7nm初期良率並不理想。 因此,Samsung 7nm FinFET是否能如期量產?量產良率如何?都存在很大的疑慮,也必然會是Qualcomm的考量重點。 3. 其他客戶的訂單? 目前在台積電投片的手機晶片客戶,除了Qualcomm之外,還有Apple、華為、聯發科。然近期iPhone X銷售續航力不如預期,中國手機市場需求也持續低迷,華為、Oppo、Vivo、小米陸續下修出貨量展望,勢必影響到手機晶片客戶的投片量。 儘管Snapdragon 855轉向台積電投片,但如果其他客戶因終端需求疲軟,減少下單,整體投片量還是會有所下滑。 定錨觀點 定錨研究團隊認為,儘管Samsung掌握旗艦機晶片採購權作為籌碼,但中國品牌崛起,Samsung的影響力逐漸降低,且Qualcomm已和Oppo、Vivo、小米簽訂採購合作意向書,穩固訂單來源,Samsung的籌碼越來越不值錢。 而台積電在7nm量產時程、良率、產能規模上,應較Samsung更有優勢,且後續導入EUV後,功耗、效能及尺寸都還會再提升,對於5nm、3nm的技術藍圖也比同業更清晰,應能在7nm取得非常高的市佔率,包括Qualcomm訂單。 但如果後續訂單分配生變,則目前市場預期台積電在2018年營收YoY +10~15% (以美元計價),有可能會面臨下修,投資人應持續追蹤這項議題。

(詳全文)

2018-01-22

面板供給吃緊可望在2021下半年緩解

先前我們曾引用研究機構預估,2020Q3面板報價上漲30~40%,2020Q4持續上漲10~15%,2021Q1持平至微幅上漲(詳見2020年6月29日發佈「大尺寸面板報價止跌,TV去庫存近尾聲」);但實際上,面板報價走勢比預期中更強勁,以55吋TV面板為例,2020Q4漲幅達17.4%,2021Q1至今為止漲幅已達12.6%(詳見【圖一】),且預計2021Q2將維持漲價趨勢,同時Monitor、NB面板也持續漲價(詳見【圖二】、【圖三】)。 【圖一】55吋TV面板報價走勢 【圖二】23.6吋Monitor面板報價走勢 【圖三】14吋Monitor面板報價走勢 原先認為,韓系業者退出市場,導致面板供需結構獲得改善,將帶動報價上漲;實際上,看到面板報價漲勢凶猛,韓系業者不斷延後退場時間表(參考新聞),卻沒有影響面板報價持續上漲的趨勢,主要原因是關鍵零組件缺料、交期一再延長,尤其是玻璃基板、偏光板、顯示驅動晶片(DDI),導致面板業者出貨量受到限制,限縮供給面。因此,定錨認為,這波面板報價上漲的循環,須觀察關鍵零組件的缺料問題,來判斷趨勢何時會結束。 2020年底以來,全球前三大玻璃基板供應商 ── 康寧(Corning)、日本電氣硝子(NEG)、日本旭硝子(AGC)陸續傳出設備故障、停電熔爐、爆炸......等意外,需要3~6個月時間檢修復工,嚴重影響2021上半年玻璃基板的供給。然研調機構預估,隨著玻璃基板供應商產能逐漸恢復正常,最快在2021下半年,玻璃基板供給吃緊的情況可望獲得緩解。 【圖四】全球玻璃基板供需結構預估 偏光板市場過去由日、韓業者主導,前三大供應商分別是LG Chemical、日東(Nitto)、住友(Sumitomo),台系明基材、誠美材緊追在後。2020年陸資杉杉集團向LG Chemical收購旗下偏光板事業,躍居全球龍頭,且誠美材在前次昆山廠增資案中失利,正式失去主導權,偏光板市場結構轉變,陸系業者合計市佔率突破40%。受到杉杉集團與LG Chemical的交易案影響,LG Chemical的擴產計畫一再遞延,導致2021年全球偏光板供給端幾乎沒有新增產能,但2021下半年陸商盛波光電新產能即將投產,且杉杉集團完成收購後,也有意將處於停產狀態的韓國廠產能搬往中國境內恢復生產,可望緩解供給吃緊的問題。 目前看起來,供給問題較難解決的還是在顯示驅動晶片,除了聯詠、天鈺有集團產能支援以外,其餘業者都很難獲得充足的產能供應,甚至因晶圓代工業者配合政府政策優先供應車用晶片客戶,原本已經非常吃緊的產能又被砍單。值得留意的是,力晶集團旗下的晶合集成蘇州新廠投產時間遞延至2021Q2,經過1~2個季度的產能爬坡(ramp up)階段,預期2021Q4進入穩定量產,屆時有可能緩解顯示驅動晶片產能吃緊的問題。 總結來說,定錨認為,面板報價在2021Q2將延續漲勢,幅度達10~15%;2021Q3漲勢可能會稍微趨緩,幅度達single-digit;2021Q4能否持續漲價,或是面臨景氣反轉,須觀察顯示驅動晶片的供給狀況,以及面板廠本身的庫存水位。   2021/5/24更新 Witsview公告2021年5月面板報價,TV面板平均漲幅約2.2~4.8%,Monitor面板平均漲幅約3.3~6.5%,NB面板平均漲幅約5.2~7.1%。定錨預估,2021Q2平均漲幅從10~15%上修至15~20%,反映2021年4、5月報價漲幅優於預期。 近期康寧位於武漢的G10.5玻璃基板廠已完工,就近供應京東方G10.5面板廠所需,而位於廣州的玻璃基板新廠也可望在2021年9月開始投產,就近供應夏普(Sharp)廣州廠所需,玻璃基板缺料情況可望大幅改善。儘管顯示驅動晶片(DDI)供給仍舊吃緊,但2021下半年可望獲得初步緩解,有利面板廠在2021下半年出貨量提升。 中國面板廠雖沒有繼續建造新廠房,但仍在既有廠房中擴充產線(參考新聞),這些新增產能佔全球面板總產能約11%,將在2021下半年開始陸續開出,並在2022~2023年達到擴產高峰。 先前在本篇報告中提到,2021下半年面板報價有可能反轉,這項觀點至今沒有改變,且2022年報價持續下跌的機率較高。台系面板廠友達、群創,在2021Q2~Q3業績將維持高檔,但2021Q4業績有可能價跌、量增,2022年業績有衰退風險。   2021/6/8更新 Witsview公告2021年6月上旬面板報價,32吋、43吋TV面板報價相較2021年5月下旬持平,其餘尺寸報價漲幅也有趨緩跡象(參考新聞)。定錨研究團隊於2021年3月13日首次發佈本篇報告時,指出面板報價在2021Q2維持漲勢,2021Q3漲幅收斂至single-digit,且2021Q4景氣不明朗,目前為止,面板報價的趨勢與我們的觀點大致相符。 由於歐美即將解封,不利TV需求,「遠端工作/學習」對Commercial NB、Chromebook的需求刺激也已到頂點,且2021下半年開始陸系面板廠新產能陸續開出,顯示驅動晶片(DDI)也可望在2021下半年獲得更多的產能,不利面板供需結構,故我們對面板產業景氣維持較保守的看法。 但面板廠上半年獲利非常亮眼,就算面板報價在2021Q4開始反轉下跌,目前的報價也是遠高於2016~2020年的區間,不會立即陷入虧損,股價可能還是會有一定的支撐力道。然而,法人通常不喜歡前景不佳的產業,對於獲利有衰退疑慮的公司,不會給予太積極的評價,因此不論用本益比或股價淨值比評價,都要多加斟酌。

(詳全文)

2021-03-13

華為事件潛在受惠股

昨日發布「歐美大廠抵制華為事件評估」,獲得許多FB粉絲團、LINE群轉發,許多讀者私訊我們,表示對定錨的專業分析感到驚豔。今日我們來更深一層思考,若歐美大廠抵制華為,華為勢必要尋找備援方案,有沒有潛在受惠者? 一、射頻元件 正如我們昨日在報告內提及,華為光通訊、無線基地台事業受創最深,很難找到備援方案,但在智慧型手機事業,只要能克服軟體、射頻元件、晶圓代工三大關鍵問題,仍有機會能站穩市佔率。 由於華為在中國境內銷售的手機,原本就不能使用Google的服務,既有的Android系統是採買斷模式也不受影響,而無法使用最新版Android系統,對消費者而言並不是什麼嚴重的問題。另一方面,晶圓代工領導廠商台積電也表示將繼續提供華為服務,雖然不排除未來受到美國政府壓力而轉向,但目前為止還不是問題。 因此,就目前已知資訊來看,最困難的問題可能是在射頻元件,但事實上,這也不是完全找不到備援方案。 LTE前端射頻模組(RF-FEM)主要包括PA、Switch、LNA三大模塊,台系IC設計業者立積擁有LTE Switch、LNA設計能力,聯發科旗下絡達擁有LTE PA設計能力,很可能會是本次抵制華為事件的潛在受惠者。當然,潛在受惠者的定義,是「有機會」、「沒把握」,在實際接到訂單以前,都只是想像空間。 立積是一家以Wi-Fi RF-FEM為核心產品的公司,同時也是華為Wi-Fi RF-FEM的供應商,公司在2015年3月、2016年4月陸續發表LTE Switch、LTE LNA並成功導入量產,2017年LTE LNA正式切入華為供應鏈,2018年LTE Switch以價格策略搶下華為訂單。若未來三大射頻元件廠商Skyworks、Qorvo、Broadcom都停止向華為供貨,海思在短期內也尚未掌握射頻元件設計能力,立積是華為唯一的選擇。   二、智慧型手機處理器 目前華為旗艦機種都是採用自家海思設計的麒麟系列處理器,中高階機種採用Qualcomm Snapdragon 700系列處理器,低階機種採用聯發科Helio P系列處理器,若Qualcomm停止向華為供貨,則聯發科的晶片有機會取得部份中高階機種的訂單。然而,雖然聯發科在5G前端射頻模組投入不少資源,但還是沒有較具競爭力的產品,這方面可能幫不上忙。 此外,ARM宣布加入抵制行列,儘管現有的處理器架構授權都是採買斷的方式,不會受到影響,但未來華為處理器架構升級會是很大的問題。要解決這個困境有兩種方式,一種是改變IP授權來源,另一種是向沒有被ARM禁止授權的公司購買處理器,前者是晶心科,後者是聯發科。   三、Wi-Fi基頻 目前華為手機Wi-Fi基頻晶片大多採用Broadcom的解決方案,但Broadcom已宣布加入抵制行列,未來華為可以轉向聯發科(旗下雷凌)、瑞昱購買Wi-Fi基頻晶片,其中聯發科的產品效能表現優於瑞昱。此外,Wi-Fi基頻晶片也需要RF-FEM搭配,由於Skyworks、Qorvo、Broadcom可能都會停止供貨,又回到第一段提到的立積。   四、濾波器 在高頻BAW濾波器,幾乎由Broadcom、Qorvo壟斷市場,很難找到備援方案;但中低頻SAW濾波器,台系石英元件廠台嘉碩在2016年入股韓國Sawnics公司,本身就是華為SAW濾波器供應商之一,若Skyworks、TDK......等業者停止向華為供貨,Sawnics必然是華為會考慮的選項之一。 然而,雖然台嘉碩過去曾量產過BAW濾波器,為客戶代工,但BAW濾波器的製程難度遠高於SAW濾波器,目前該產線已停止運作,因此對於5G手機所需BAW濾波器,台嘉碩目前暫無製造能力。   各位讀者要留意的是,這些潛在受惠者,在國際市場上的競爭之所以落後競爭對手,意味著他們的產品競爭力較為不足,只是在華為無法向國際大廠拿到料源的情況下,「有機會」被納入考量的潛在名單,並不表示華為一定會向這些廠商下單。此外,立積、台嘉碩的營運近況並不好,雖然市場近期可能會炒作轉單題材,但如果要買進,還是要多留意投資風險。 另外,要留意市場傳言聯發科將停止向華為供應晶片(參考新聞),若此事為真,則前述分析關於聯發科的部份都會無法實現。

(詳全文)

2019-05-21