定錨產業筆記

緯創iPhone掉單?如何判斷?

2018-07-10

近期媒體報導富邦投顧發布報告,指出緯創因先前防水機構件換料問題,痛失2018年新款iPhone訂單,究竟這則新聞的真實性如何?投資人該如何觀察?

本文為「定錨產業週報(基本版) 2018/7/8號」的內容節錄及補充資料,若對相關供應鏈的營運概況有興趣,歡迎以每日3元的價格訂閱「定錨產業週報(基本版)」,或以每日10元的價格訂閱「定錨產業週報(加值版)」,獲得更詳細的資訊。

事情的起源是,緯創在2018年3月,驚傳昆山廠代工iPhone 8+,在未經Apple同意下,將SIM卡防水機構件更換成非Apple認證廠商供應的料件,以致於防水係數出現瑕疵,遭Apple質疑誠信問題,勒令停工兩週。

而在本週,又再度傳出緯創因先前的這項問題,痛失2018年新款iPhone EMS訂單,由鴻海、和碩分食。

原本市場預期,2018年Apple將推出6.1” TFT-LCD、5.8” OLED、6.5” OLED三款iPhone新機,緯創將獲得6.1” TFT-LCD iPhone EMS訂單,供貨比重約20~30%。

但在2018年5月,市場傳言鴻海在6.1” TFT-LCD iPhone獲得的訂單分配高於預期,而緯創供貨比重只有10%,低於原先預期。若以市場預期6.1” TFT-LCD出貨佔比50~55%推估,緯創在2018年新款iPhone總供貨比重只有5~6%,甚至低於2017年總供貨比重8~10%。

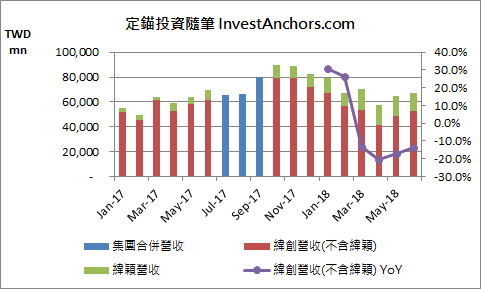
觀察緯創近期營收(詳見【圖一】),在排除成長快速的緯穎後,在2018年3~5月之間,連續三個月營收年增率衰退超過10%,因NB、Monitor、LCD Module業務表現穩定,推測Smart Phone停工事件為真,且時間應該不止兩週。

【圖一】緯創近期營收趨勢
反觀和碩,在2018年4月營收反而大幅跳升(詳見【圖二】),優於原先預期,很有可能是受惠緯創停工的轉單效應。

【圖二】和碩近期營收趨勢
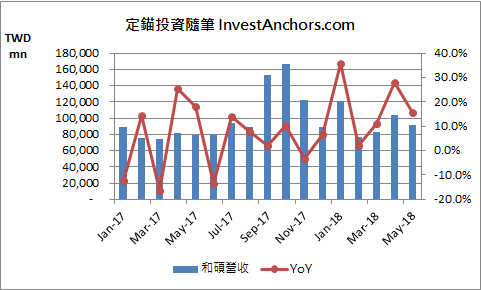
為何會認為和碩營收增加,是受惠緯創停工的轉單效應,而不是iPhone 8/8+或舊款機種拉貨動能轉強?因為在此期間,和碩、緯創的機殼供應商可成,營收並沒有大幅跳增,表示可成出貨量差異不大,主要還是和碩、緯創的訂單轉移。

再觀察可成2018年6月營收71.99億元,YoY -1.23%,在iPhone進入備貨期之際,營收竟然較去年同期衰退?怎麼看都有點不尋常。

這項訊息暗示兩種可能性:

1. 過去鴻海的機殼主要供應商為鴻準,和碩、緯創的機殼主要供應商為可成,但今年鎧勝首度切入iPhone機殼供應鏈,可成在和碩的供貨比重恐遭稀釋,而供貨較穩定的緯創又痛失新機種訂單,導致整體供貨比重不如預期。

2. 先前市場傳出,6.1″ TFT-LCD iPhone將推出支援雙SIM卡版本,設計定案時間較晚,上市時程將會稍晚於5.8″、6.5″ OLED iPhone,而可成今年主要供應6.1” TFT-LCD iPhone,營收跳增的時間點延後至2018年7~8月。

若2018年7月,我們觀察到可成的營收跳增幅度不夠大,就可以證明緯創真的失去2018年iPhone EMS訂單,而最大受惠者,則是在6.1” TFT-LCD機種取得最多訂單分配的和碩。

定錨研究團隊在此修正先前看法,關於2018年新款iPhone EMS訂單總備貨量約8,500萬支,將由和碩、鴻海分食,緯創確定出局。

各機種訂單分配如下:

1. 6.1” TFT-LCD:和碩65%、鴻海35%

2. 5.8” OLED:鴻海100%

3. 6.5” OLED:和碩10%、鴻海90%

也有一些外資分析師認為,緯創雖然在2018年新款iPhone首批備貨供應商名單中出局,但還是有機會在年底接到第二批備貨訂單,實際情況還需要持續觀察。

你可能也會喜歡

聯發科切入蘋果供應鏈,有譜?

Apple與Qualcomm的專利訴訟案打得火熱,並拉攏Intel供應手機Modem晶片,市場也開始臆測,聯發科是否有機會切入iPhone供應鏈?定錨獨家為您分析。 《經濟日報》於2017年11月28日報導「聯發科搶進蘋果鏈 有譜」一文,分析過聯發科切入Apple供應鏈,存在四種可能性:手機Modem晶片、Modem技術IP授權、Wi-Fi ASIC、HomePod晶片。本文就以這四個項目,分別探討聯發科的競爭力,以及切入Apple供應鏈的可能性。 1. 手機Modem晶片 手機晶片主要分為應用晶片(Application Processor, AP)及基頻晶片(Baseband Processor, BP),前者主要負責手機內部應用程式的運算,後者主要負責手機與外界傳輸的處理,例如3G/4G、Wi-Fi......等。 在Qualcomm、聯發科的解決方案中,通常會把這兩部份整合成一顆SoC,但Apple但因缺乏Modem關鍵技術,儘管iPhone採用的AP晶片皆為自行設計,例如A11 Bionic,但BP晶片仍需向擁有Modem關鍵技術的廠商,如Qualcomm、Intel額外採購。 Apple在2017年推出之iPhone 8/8+、iPhone X,Modem晶片由Qualcomm、Intel分食,其中,Qualcomm版本採用Snapdragon X16 Modem晶片,支援Cat. 13/16 (Uplink/Downlink)規格;Intel版本採用XMM7480 Modem晶片,支援Cat. 12/13規格。 外界認為,此舉表明Apple有意降低對Qualcomm的依賴程度,也顯示Intel併購威睿電通及Infineon後,技術實力大增,近期更領先推出全球首款支援Cat. 19規格的Modem晶片XMM 7660,領先Qualcomm支援Cat. 18規格的最新產品Snapdragon X20。 然而,聯發科Modem技術大幅落後Qualcomm、Intel,目前主流產品Helio P23僅支援Cat. 7,Helio P30僅支援Cat. 7/13,預期要到2018H1推出的新款高階產品,才會支援Cat. 12/13,亦即採用聯發顆晶片的手機,網路傳輸速度將會較慢。 觀察Apple過去晶片採購策略,曾採用TSMC、Samsung雙供應商策略,但後續面臨消費者質疑不同版本的iPhone,功耗及效能存在差異,之後Apple就改採單一供應商策略。 此舉顯示,Apple在晶片採購策略,仍是以技術領先及供貨穩定為首要考量,不太可能自廢武功,遷就Modem技術實力較差的聯發科,故推測聯發科Modem晶片切入新款iPhone供應鏈的機率不大,但有可能取代Qualcomm供貨Modem規格較低的舊款iPhone。 2. Modem技術IP授權 主要是看上聯發科為全球「唯三」具備CDMA技術的公司。聯發科在CDMA 2000技術的關鍵專利,主要是來自威睿的授權,僅有少部份為自主研發。 然而,當年威盛集團採取「一魚兩吃」的策略,先是把威睿的CDMA 2000技術關鍵專利授權給聯發科,進行數十款CDMA晶片開發,後來再把這些專利轉賣給Intel。 也就是說,儘管聯發科有權使用這些CDMA 2000技術關鍵專利開發晶片,但這些關鍵專利目前已屬於Intel的資產,且Apple找聯發科尋求CDMA 2000技術專利授權,也只有短期的經濟效益,故發生機率也不高。 如果確實發生,雖然IP授權金對營收的貢獻度不顯著,但毛利率是相當不錯的,有助聯發科經營層達成毛利率逐季回溫的目標。 3. Wi-Fi ASIC 目前Apple採用Broadcom供應之Wi-Fi晶片,隨著Wi-Fi主流規格將從802.11ac轉進802.11ax,Broadcom也在2017年推出支援802.11ax規格的Wi-Fi晶片。 聯發科也積極佈局802.11ax規格的Wi-Fi晶片,預期產品推出時程不會落後Broadcom太多,未來Apple確實有可能在降低成本的考量下,將部份產品線的Wi-Fi晶片轉單聯發科,例如平價版HomePod,這部份我們留在下一段落解說。 4. HomePod晶片 目前智慧音箱市場由Amazon主導,市佔率高達70~80%,其次為Google,市佔率約20~30%,兩者都採用聯發科提供的智慧語音晶片,亦即聯發科目前在智慧音箱晶片市場居領先地位。 此外,智慧音箱市場兩大巨頭Amazon、Google,近期價格競爭非常激烈,站在Qualcomm的立場,全球智慧音箱年出貨量僅3,000~4,000萬台,且平均售價遠低於手機,市場規模不大,利潤又不好,應該不會想加入競爭,故聯發科獨大的地位在短期內非常穩固。 儘管智慧語音晶片是聯發科具市場主導地位,也是最有機會切入Apple供應鏈的產品,但參考Apple過去產品設計,主晶片多為自行設計,Wi-Fi晶片多採用Broadcom的解決方案。 因此,我們認為聯發科切入2018年版本的HomePod機率不高,除非未來Apple為抵抗Amazon與Google的價格競爭,推出平價版的HomePod,在降低成本的考量下,才有可能採用聯發科的Wi-Fi晶片。 綜合以上分析,定錨研究團隊對於聯發科切入iPhone供應鏈一事,持保守看法,各位讀者應慎思明辨,在閱讀多方不同觀點的資訊後,審慎做出判斷。

(詳全文)

2017-12-27

Apple即將導入Mini LED,台系供應鏈蓄勢待發

日前天風證券分析師郭明錤指出,蘋果(Apple)將在2020Q3推出首款搭載12.9" Mini LED顯示器的iPad Pro,並在2020Q4接續推出首款搭載16" Mini LED顯示器的MacBook Pro,意味著Mini LED正式進軍高階Tablet、NB市場。隨著Apple持續在高階產品導入Mini LED,很可能會促使同樣主打高階市場的微軟(Microsoft) Surface Pro系列,以及主流NB品牌廠惠普(HP)、戴爾(Dell)、聯想(Lenovo)......等跟進。 Mini LED是新世代顯示技術Micro LED的前驅技術(備註:Mini LED產業鏈可參考「Mini LED產業地圖」),有別於Micro LED是利用超微型LED自發光的特性,來達成顯示效果,Mini LED則是將微型LED作為面板背光源,結構上更接近傳統LCD面板。相較於傳統LED晶粒尺寸邊長在300um以上,Mini LED採用的微型LED晶粒尺寸邊長只有100~150um;而Micro LED的超微型LED晶粒尺寸邊長更是在30um以下。 要達成Micro LED量產最大的技術難題,在於「巨量轉移」(Mass Transfer),也就是要把製作完成的LED磊晶片,切割成數萬顆超微型LED,再整齊排列於基板上,並完成打線。以FHD畫質的Micro LED顯示器面板(解析度1,920 x 1,080)來說,基板上大約有207萬個畫素,每個畫素搭載紅、綠、藍光三顆超微型LED晶粒,總計需要621萬顆超微型LED,其中只要有6顆故障,就無法正常運作!因此,Micro LED基板的製作良率,最少必須達到99.9999%以上,才能實現量產,後續再針對故障的畫素點進行修復工程。 除了LED磊晶片是沉積在藍寶石基板上,硬度高,切割非常困難,要同時轉移如此大量的超微型LED,並整齊排列、精密完成打線,也是一大難題。目前,國內只有一家公司,號稱有能力在2019年底領先全球達成Micro LED試產,就是繼承工研院技術,並有聯電、晶電、友達三大富爸爸撐腰的錼創科技。最大的關鍵,在於錼創科技擁有非常完整的「巨量轉移」技術專利,又因Micro LED的製程與傳統LED差異非常大,市面上買不到設備,必須自行設計開發。 由於Micro LED量產門檻過高,且初期恐因產能未達經濟規模、良率有待改善......等因素,使量產成本居高不下,估計是LCD顯示器的3倍以上,故晶電在2018年率先提出Mini LED的概念,並獲得台系面板業者熱烈響應。由於Mini LED背光可透過局部調光的方式,提升LCD顯示器的畫質至接近OLED顯示器的水準,厚度也非常接近,且成本只要60~70%,耗電量更只要20~30%,產品壽命也大幅延長,故Mini LED被台系面板業者視為反攻市場的秘密武器(詳見【表一】)。 【表一】TFT-LCD、OLED、Mini/Micro LED比較 (備註:「量產成本」星級越高表示成本越昂貴,「耗電量」星級越高表示越耗電。) 台系Mini LED產業鏈,主要分為LED業者、面板業者兩大陣營。LED業者的代表,當然是國內LED領導廠商晶電,主要以旗下子公司元豐新科技投入研發設計及供應鏈整合,將LED晶片交由合作夥伴葳天科技負責量產模組,預計2020年資本支出將從20~30億元提升至50億元,在2020Q2以前將Mini LED月產能從100KK提升至200KK,滿足客戶在下半年的強勁需求;面板業者的代表,則是友達及群創,分別以旗下隆達、榮創,與面板廠整合提供一條龍服務。 目前國內三大Mini LED陣營,以晶電集團的量產進度最快,預計2019年底以前就會開始試產,趕上2020Q3新款iPad Pro及2020Q4新款MacBook Pro的需求。根據天風證券預估,NB/Tablet用Mini LED顯示器,初期模組單價將高達250~300美元,約使用7,000~8,000顆Mini LED,2020~2022年出貨量將分別達200~300萬套、400~500萬套、700~900萬套。 由於Mini LED晶粒製造難度較高,預期Apple會同時採用多家供應商,以分散風險,包括晶電/豐田合成(Toyota Gosei)、首爾半導體(Seoul Semi)、歐司朗(Osram)都有機會切入供應鏈。而在LED晶粒封裝段,億光有機會搭上晶電的順風車,順勢取得訂單。未來non-Apple陣營,則可以觀察友達集團的隆達,以及鴻海集團的光鋐、榮創,據了解,隆達已掌握不少non-Apple品牌的高階NB訂單。 在晶電集團大幅擴增資本支出下,晶片檢測分選設備廠商惠特、久元可望受惠,而友達集團則是暫時將檢測分選製程外包,所以相關業者也能接到代工訂單。 在LED Driver IC,國內聚積在細間距及整合型產品的技術領先同業(不確定Apple是否採用),最大的競爭對手是陸系業者集創北方,雙方在中低階LED Driver IC市場價格競爭激烈,未來聯詠、奇景光電......等LCD Driver IC業者也可能會切入市場。 在SMT表面黏著製程,以及SMT製程使用的PCB,則分別對應到台表科、臻鼎-KY(旗下鵬鼎)、欣興。 而在背光模組及顯示器模組組裝,韓系供應商由LG Display與韓國背光模組大廠Heesung垂直整合,台系供應商則以近年切入MacBook LCM組裝的GIS-KY較有機會,另外瑞儀因在NB LCM背光模組製造經驗較豐富,也有可能搶下MacBook Pro訂單。

(詳全文)

2019-12-03

Galaxy S20上市,全面支援5G

昨日三星(Samsung)發表2020年度新款旗艦機Galaxy S20系列,定錨為大家整理三款旗艦機的規格(詳見【表一】)。 【表一】Galaxy S20系列規格整理 螢幕規格,全面導入OLED面板,並採用120Hz高刷新率,雖然Galaxy S20系列沒有採用台系業者的顯示驅動IC,但也驗證我們在「TDDI跌價壓力重?高刷新率產品為關鍵」的觀點,2020年手機螢幕規格提升的重點在於高刷新率,聯詠推出的120Hz TDDI,勢必會較敦泰推出的90Hz TDDI,在中高階手機擁有更好的機會。 處理器規格,不意外,再度採用高通(Qualcomm) Snapdragon 865、Samsung Exynos 990雙軌並行的策略。值得留意的是,這兩款晶片都是AP、Modom獨立的設計型態,而非整合AP、Modem的SoC型態。有別於聯發科天璣1000採用AP、Modom整合的SoC型態,這兩款晶片都需要外掛一顆獨立的Modom晶片,分別是Snapdragon X55、Exynox Modem 5123。 定錨推測,採用獨立晶片型態的主因,可能是在手機支援Sub-6GHz或毫米波的選擇上,有更彈性的空間。而聯發科天璣1000,是一款僅支援Sub-6GHz的晶片,沒有支援毫米波的問題,所以設計成SoC型態,可以縮小晶片尺寸,並達到更好的效能表現。 記憶體規格,RAM容量從Galaxy S10系列配置的6~8GB,在Galaxy S20 5G版本全面升級至12~16GB,但ROM容量維持相同規格,符合我們在「Micron看旺2020年記憶體產業」提出的觀點 ── 5G手機配置的記憶體容量提升,將帶動Mobile DRAM需求強勁成長。目前我們仍看好記憶體在2020上半年持續漲價,但相關族群近期股價漲幅較大,要再找低基期個股切入的難度可能比較高。 後鏡頭規格,不僅畫素持續升級,在高階版本也開始支援ToF感測,每套模組成本約25美元,台系供應鏈包括砷化鎵磊晶片供應商全新,以及晶圓代工廠穩懋、宏捷科,都有機會接到訂單。 指紋辨識,出乎意料地,全面採用超聲波指紋辨識(Ultrasonic FoD),而非最低配版改採神盾超薄型光學指紋辨識(Ultar-slim Optical FoD),原因有可能是因為超聲波指紋辨識的成本結構與超薄型光學指紋辨識價差不大,或是神盾的方案讓Samsung不夠滿意,這將使我們原本預估的指紋辨識產業結構發生重大改變。 首先,我們對於2020年超薄型光學指紋辨識的滲透率預測,將大幅下修(詳見【圖一】),出貨量從8,000~9,000萬顆,下修至6,000~7,000萬顆,主要以匯頂的方案搭載於陸系旗艦機上。 其次,我們認為2020年基本型光學指紋辨識晶片的價格,將面臨更大的壓力,因聯詠已宣布將在2020Q2量產;而神盾在超薄型光學指紋辨識訂單受挫,2020年產品結構仍以基本型光學指紋辨識為主,但平均銷售單價將大幅下滑(詳見【圖二】),衝擊營收、毛利率表現,尤其在基期較高的下半年會更明顯。 【圖一】2020年指紋辨識市場結構 【圖二】一般型光學指紋辨識晶片平均銷售單價 機殼及機構件,原先市場認為5G手機在支援毫米波的情況下,機殼及機構件設計趨於複雜,將帶動單價提升,但比對Galaxy S10+及Galaxy S20系列,機殼單價僅小幅提升5~10%,顯示這項觀點可能有誤。 毫米波AiP天線模組,每支手機包含三組,單價約10美元,應是採用Qualcomm的解決方案,交由日月光/環旭代工,除韓系PCB業者外,景碩也可望切入高層數BT載板供應鏈。 【表二】Galaxy S20系列BOM Cost

(詳全文)

2020-02-13

中美晶攜手宏捷科,串聯第三代半導體材料

受惠於5G基礎建設及電動車需求,第三代半導體材料氮化鎵(GaN)、碳化矽(SiC),近年成為市場關注的焦點。這類III-V族化合物半導體的生成方式,是置放一塊基板,透過「有機金屬化學氣相沉積法」(MOCVD)或「分子束磊晶法」(MBE),使III-V族化合物在基板上形成一層薄膜,逐漸堆積成具有厚度的磊晶片(EPI Wafer),可以想像成洞窟中鐘乳石形成的概念,這個過程稱之為「長晶」。 其實氮化鎵並不是新材料,過去已採用藍寶石基板,廣泛應用在藍光LED上。但如果要有效降低成本,或是提高效能,就必須將基本材質改為矽(Si)或碳化矽(SiC),因而產生矽基氮化鎵(GaN-on-Si)、碳化矽基氮化鎵(GaN-on-SiC)兩種類別,其中,矽基氮化鎵未來將應用於中高壓功率元件,例如快充接頭、車用半導體......等,而碳化矽基氮化鎵則會應用在高功率射頻元件,例如5G基地台、衛星通訊......等。此外,如果不與氮化鎵結合,以碳化矽材質製造的逆變器,廣泛應用在太陽能、電動車......等領域,缺料問題受全球產業高度關注,已爆發過多次綁料風潮。 但這些技術都還面臨許多瓶頸,至今能穩定量產的供應商不多,所以尚未大規模導入終端應用。矽基氮化鎵面臨的問題,是矽與氮化鎵的熱膨脹係數差異太大,在長晶過程中容易發生翹曲、龜裂或破裂的現象,目前只有少數業者能穩定量產6吋矽基氮化鎵磊晶片。碳化矽基氮化鎵面臨的問題,則是要取得高純度碳化矽非常不容易,且長晶所需耗費的時間非常長,過程中監控溫度的要求也很高,目前全球僅有Cree能穩定量產6吋碳化矽基板,市佔率高達70%。 以台系業者來說,環球晶目前有能力供應4吋碳化矽基氮化鎵磊晶片,6吋矽基氮化鎵磊晶片;而嘉晶目前以4吋、6吋矽基氮化鎵為主,同集團的漢磊則提供4吋、6吋晶圓代工服務。此外,台積電、世界先進也有提供6吋矽基氮化鎵代工服務(詳見「III-V族半導體產業地圖」)。但客戶希望能再往6吋、8吋發展,以利規模經濟效益,中美晶也與交通大學合作投入新世代材料開發,未來還有一段路要繼續努力。 而本次中美晶入股宏捷科一案,意味著中美晶想要擴大觸角,集團現有佈局包括: 1. 母公司以太陽能矽晶圓為主,近年受到陸系廠商競爭,本業持續虧損,但2020年7月20日保利協鑫新疆廠爆炸(參考新聞),影響全球供給量約9%,本業營運浮現轉機。 2. 在半導體矽晶圓領域,中美晶持有環球晶股權51%,環球晶擁有12吋產能約100萬片/月,8吋產能130萬片/月,市佔率居全球第三,並積極發展SOI Wafer、氮化鎵、碳化矽新材料。 3. 在車用半導體領域,中美晶持有朋程股權約19%,並透過朋程間接持有茂矽股權18%。朋程在全球車用發電機整流二極體具領導地位,市佔率近60%,近期朋程陸續將車用整流二極體轉單茂矽,並合作開發IGBT模組,瞄準電動車市場,預計2021年投產。 4. 在基板領域,中美晶持有兆遠股權約43%,主要生產藍寶石基板,為藍光LED的關鍵材料;近期兆遠也切入砷化鎵(GaAs)基板製造,初期以紅光LED練兵,未來將投入光通訊、射頻領域,預計2021年底前會有首款射頻晶片產品出貨。 5. 在半導體材料領域,中美晶持有台特化股權約30%,專供半導體製程用特殊氣體。 由於旗下兆遠切入砷化鎵基板製造,環球晶也積極發展碳化矽基氮化鎵磊晶片,未來瞄準的終端應用就是射頻領域,但集團內並沒有相關廠商,故入股宏捷科就成為完成佈局版圖的最後一塊拼圖。未來宏捷科可提供砷化鎵晶圓代工的經驗,協助兆遠的砷化鎵基板在射頻晶片領域盡快取得認證,同時環球晶也可與宏捷科結盟,開發碳化矽基氮化鎵在射頻晶片領域的應用。但目前為止,碳化矽基氮化鎵的應用領域並不廣,主要是在5G基地台上,全球技術領先的穩懋,碳化矽基氮化鎵營收佔比也只有5%以下,宏捷科則需要更長的時間才能看到貢獻度。 以中美晶集團現有的佈局來看,短期(1年內)發展值得期待的是保利協鑫新疆廠爆炸後,可能誘發太陽能產業短暫缺料,多晶矽價格可望攀升,帶動本業虧損減少或轉虧為盈。中期(1~3年)發展值得期待的是2022~2023年,全球矽晶圓供過於求逐漸緩解,且朋程與茂矽合作IGBT模組開始量產,在客戶端的導入進度逐步看到成果。長期(3年以上)發展才會看到兆遠砷化鎵基板及環球晶碳化矽基氮化鎵的發酵。

(詳全文)

2020-08-11